Voir la table des matières Ne plus voir la table des matières
- Un plafond fixé le 6 décembre, relevé quinze jours plus tard
- Ce que prévoit le dispositif dans sa version corrigée
- L’eNaira, quatorze mois après son lancement
- Une économie où l’espèce n’est pas un choix
- La refonte des billets qui accompagne la manœuvre
- Ce que le cas nigérian dit des autres projets de CBDC
Une monnaie numérique de banque centrale, ou CBDC, est une version électronique de la monnaie officielle, émise directement par l’institut d’émission et non par une banque commerciale. Le Nigeria a lancé la sienne, l’eNaira, en octobre 2021. Quatorze mois plus tard, elle peine toujours à trouver ses usagers, dans un pays où l’essentiel des échanges se règle en billets.
La banque centrale a choisi une méthode directe pour accélérer : limiter l’accès aux espèces. Le procédé pose une question qui dépasse largement les frontières du pays, à l’heure où l’Europe et la Chine avancent sur leurs propres projets. Une monnaie numérique s’adopte-t-elle ou s’impose-t-elle ? Le cas nigérian, corrigé en cours de route, offre un premier élément de réponse.
Un plafond fixé le 6 décembre, relevé quinze jours plus tard
La Banque centrale du Nigeria a diffusé le 6 décembre une circulaire plafonnant les retraits d’espèces à 100 000 nairas par semaine pour les particuliers, soit environ 225 dollars, et à 500 000 nairas pour les entreprises. Les retraits aux distributeurs étaient limités à 20 000 nairas par jour, environ 45 dollars, comme ceux effectués sur les terminaux de paiement. La mesure devait entrer en vigueur le 9 janvier 2023 et concerner plus de 200 millions de personnes.
Les réactions ont été suffisamment vives pour que l’institution recule. Une nouvelle circulaire, publiée le 21 décembre, relève les plafonds hebdomadaires à 500 000 nairas pour les particuliers, environ 1 122 dollars, et à 5 millions de nairas pour les entreprises, environ 11 220 dollars. Les seuils ont donc été multipliés par cinq et par dix en l’espace de deux semaines, sans que la date d’entrée en vigueur bouge.
Dépasser ces montants reste possible, moyennant des frais de traitement de 3 % pour un particulier et de 5 % pour une entreprise. Le directeur de la supervision bancaire de l’institution a accompagné le relèvement d’une formule qui en dit long sur la nature du recul. Le texte reconnaît explicitement une utilité au billet, ce que la version précédente se gardait bien de faire.
La Banque centrale du Nigeria reconnaît le rôle essentiel que joue l’argent liquide pour soutenir les communautés rurales et mal desservies, et veillera à une approche inclusive à mesure qu’elle met en œuvre la transition vers une société moins dépendante des espèces.
Haruna Mustapha, directeur de la supervision bancaire de la Banque centrale du Nigeria, circulaire du 21 décembre 2022 relevant les plafonds de retrait
Ce que prévoit le dispositif dans sa version corrigée
Le régime applicable à partir du 9 janvier combine des plafonds, des frais et des canaux de substitution que la banque centrale entend voir se développer.
- Retrait hebdomadaire plafonné à 500 000 nairas pour un particulier et à 5 millions de nairas pour une entreprise, guichet et distributeurs confondus ;
- Frais de traitement de 3 % et 5 % respectivement au-delà de ces seuils, là où les demandes exceptionnelles étaient auparavant bornées à 5 et 10 millions de nairas ;
- Canaux de remplacement encouragés : banque en ligne, applications mobiles, codes USSD, cartes et terminaux de paiement, et eNaira ;
- Politique présentée comme réversible par le gouverneur Godwin Emefiele, qui s’est engagé à la réexaminer périodiquement.
Le détail des canaux mérite l’attention, car il place la CBDC sur le même plan que la carte bancaire ou le virement. L’eNaira n’est pas le seul substitut proposé, ce qui relativise l’idée d’un basculement organisé au seul profit de la monnaie numérique de banque centrale.
L’eNaira, quatorze mois après son lancement
La monnaie numérique nigériane repose sur une infrastructure de registre distribué et se manipule depuis les applications bancaires ainsi que par codes USSD, ce qui la rend accessible sans smartphone. Ses objectifs affichés au lancement étaient l’inclusion des populations non bancarisées, le soutien à l’activité et un meilleur suivi des revenus par l’administration fiscale. Ce dernier point explique une partie de la défiance observée depuis.
Son adoption est restée faible, ce que la banque centrale n’a jamais contesté. Le pays offre pourtant un terrain propice sur le papier : population jeune, forte pénétration mobile, appétit reconnu pour les actifs numériques, comme l’avaient montré les règles nigérianes encadrant l’émission d’actifs numériques publiées en mai. L’écart entre le potentiel et l’usage réel est le vrai sujet de ce dossier.
Une économie où l’espèce n’est pas un choix
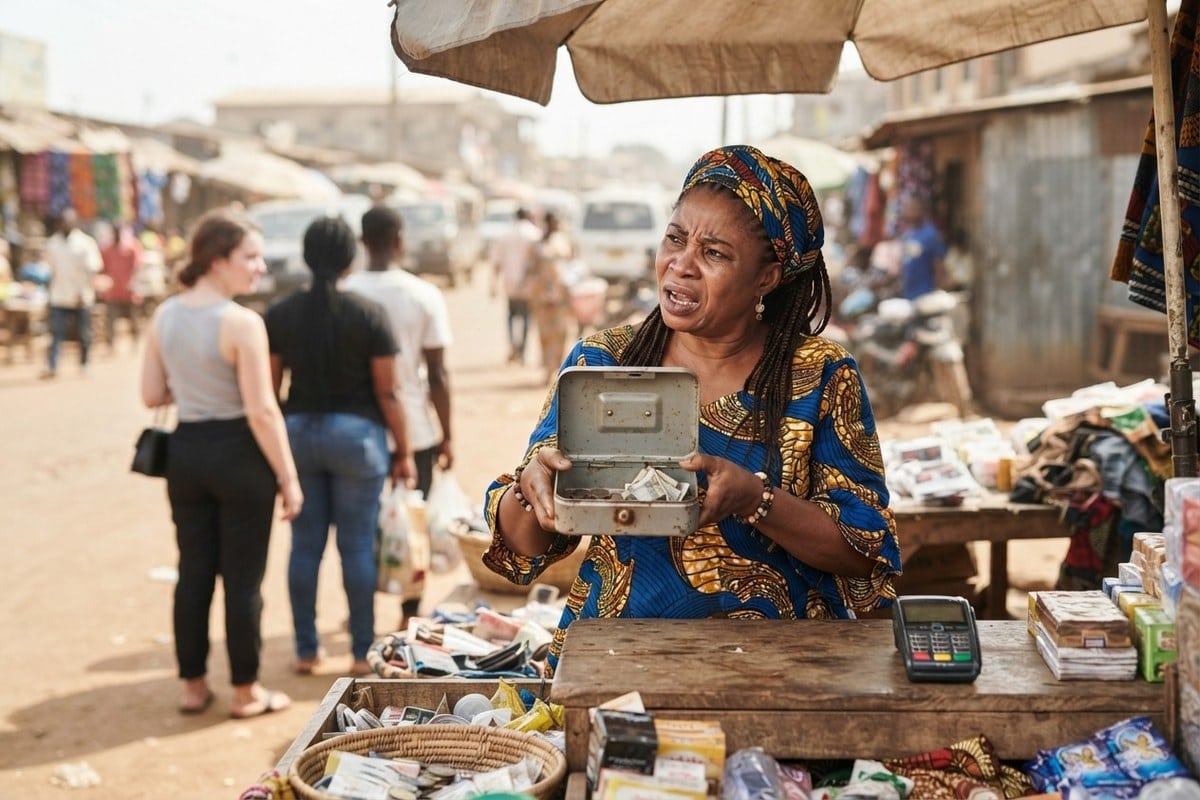
La majorité des Nigérians ne dispose d’aucun compte bancaire et vit d’une économie informelle où le billet règle tout. Les opérateurs de terminaux de paiement, très présents dans les quartiers et les zones rurales, ont dénoncé une mesure qui menace directement leur activité de retrait de proximité. Leur réseau constitue souvent le seul point d’accès aux espèces à plusieurs kilomètres à la ronde.
La plateforme d’investissement nigériane Rise a exprimé une critique plus large dans une note à ses abonnés : les frais associés à la politique sans numéraire pèsent lourd, et l’économie informelle n’est pas équipée pour des transactions dématérialisées. Un commerçant sans terminal ni connexion stable ne migre pas parce qu’une circulaire le lui demande.
La question de la confiance se superpose à celle de l’équipement. Une monnaie numérique de banque centrale rend chaque paiement traçable par l’émetteur, ce qui suppose une confiance solide dans les institutions publiques pour être acceptée sans réticence. Cette confiance ne se décrète pas davantage que l’équipement ne s’improvise, et son absence explique une bonne part de la lenteur constatée.
La refonte des billets qui accompagne la manœuvre
La banque centrale a commencé à mettre en circulation des coupures redessinées de 200, 500 et 1 000 nairas dans les jours précédant l’annonce. Les anciens billets cessent d’avoir cours légal le 31 janvier, ce qui oblige les détenteurs à les rapporter dans le système bancaire. Le double mouvement vise l’inflation à deux chiffres autant que la traçabilité des encaisses.
L’opération relève d’une logique connue des banquiers centraux : un échange de billets fait remonter à la surface les liquidités thésaurisées hors du système. Combinée aux plafonds de retrait, elle réduit mécaniquement la masse de billets en circulation. Le rationnement organise la rareté, la refonte organise le retour, et les deux instruments se répondent.
Ce que le cas nigérian dit des autres projets de CBDC
Le contraste est net avec les approches européenne et chinoise, où la CBDC avance par expérimentations successives et sans contrainte sur les espèces. La Banque centrale européenne a retenu à l’automne cinq prestataires pour tester des usages de l’euro numérique, tandis que Pékin a élargi ses essais province par province. Aucun de ces projets ne restreint l’accès au billet, comme le montrent la sélection des prestataires de l’euro numérique et l’extension des tests du yuan numérique.
Le rétropédalage nigérian a valeur d’avertissement pour tous ces chantiers, y compris le calendrier affiché par la Banque de France. Une monnaie qui a besoin d’un plafond de retrait pour circuler signale d’abord qu’elle n’apporte pas encore d’avantage propre à l’usager. La contrainte révèle la faiblesse de l’offre plus qu’elle ne la corrige, et cette leçon-là vaut aussi bien à Abuja qu’à Francfort.